Ce que dit le cadre légal
Le crédit d'impôt pour l'emploi d'un salarié à domicile est prévu par l'article 199 sexdecies du Code général des impôts. Il s'applique aux services à la personne rendus à la résidence du contribuable, dans les limites et conditions fixées par ce texte et par les arrêtés qui définissent la liste des activités de services à la personne.
Le principe : sous réserve d'éligibilité, une partie des sommes payées ouvre droit à un crédit d'impôt de 50 %, dans la limite de plafonds annuels de dépenses. Pour les petits travaux de jardinage, le plafond de dépenses est spécifique et distinct du plafond général — un point souvent oublié.
Cet article est une présentation générale. Il ne remplace ni les textes officiels, ni l'analyse de votre situation personnelle par l'administration fiscale ou un conseil qualifié.
Ce qui relève des « petits travaux de jardinage »
Les activités de services à la personne incluent les petits travaux de jardinage, y compris les travaux de débroussaillage. Concrètement, entrent généralement dans cette catégorie :
- l'entretien courant du jardin ;
- la tonte de pelouse ;
- la taille de haies et d'arbustes ;
- le désherbage et l'entretien des massifs ;
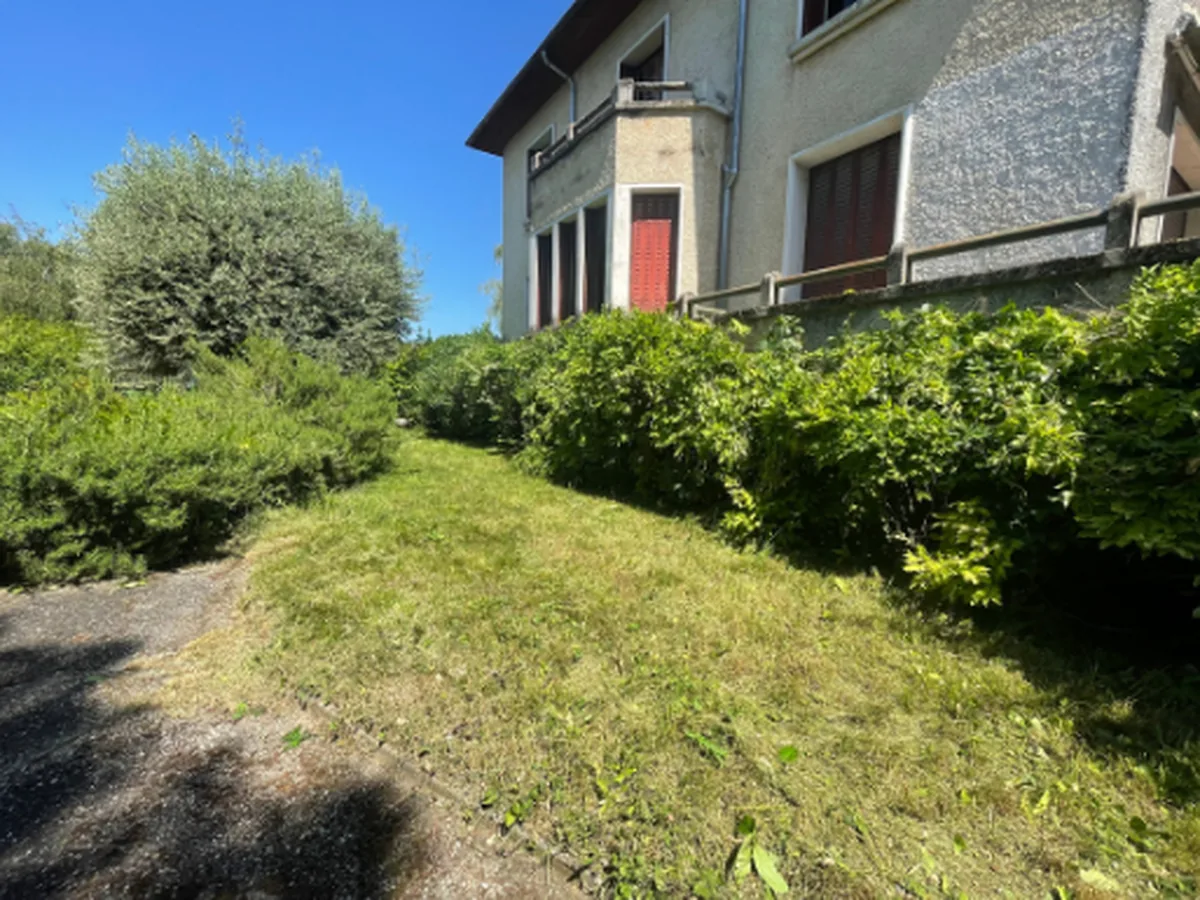
- le débroussaillage et la remise en état d'un terrain enherbé ;
- le ramassage des feuilles et l'évacuation associée à ces travaux.
Ces prestations doivent être réalisées à la résidence du client — résidence principale ou secondaire — et par un intervenant relevant du régime des services à la personne.
Ce qui n'en relève pas automatiquement
C'est ici que la plupart des malentendus se produisent. Trois familles de prestations ne sont pas couvertes de façon automatique par le régime des petits travaux de jardinage :
L'élagage d'arbres. L'élagage d'un arbre de haut jet relève d'une intervention technique en hauteur, distincte de la taille d'un arbuste de jardin. Il n'entre pas automatiquement dans le champ des petits travaux de jardinage.
L'abattage et le démontage. La suppression d'un arbre, à plus forte raison par démontage en zone contrainte, est une prestation technique et non un travail d'entretien courant.
Le nettoyage extérieur haute pression. Le nettoyage de terrasses, murs ou allées à la haute pression n'est pas un travail de jardinage.
Cela ne signifie pas que ces prestations sont interdites ou moins utiles : simplement, aucune réduction de 50 % ne doit être annoncée par défaut sur ces lignes.
Le cas des prestations mixtes
Un chantier réel mélange souvent les deux. Une intervention peut comporter une tonte et un débroussaillage — potentiellement éligibles — et un élagage — non automatiquement éligible.
La bonne pratique est de distinguer les lignes sur le devis et sur la facture, de manière à ce que la part relevant des services à la personne soit identifiable. Lorsque la séparation n'est pas possible ou pas certaine, l'honnêteté consiste à indiquer que l'éligibilité reste à confirmer, plutôt que d'appliquer une remise théorique.
C'est la logique retenue dans le simulateur d'Extevia : les prestations d'entretien, de tonte, de taille de haies et de débroussaillage affichent une estimation du reste à charge après avantage fiscal ; l'élagage, l'abattage et le nettoyage haute pression ne déclenchent aucun calcul automatique de −50 %.
L'avance immédiate : comment ça marche
Historiquement, le crédit d'impôt était perçu l'année suivant la dépense. Le dispositif d'avance immédiate permet, lorsqu'il est activé, de ne régler que la part restant à charge au moment du paiement : l'aide est déduite directement.
Trois conditions pratiques :
- 01Le prestataire doit être inscrit au dispositif et l'avoir activé.
- 02Le client doit disposer d'un compte particulier auprès du service dédié et l'avoir associé au prestataire.
- 03La prestation doit relever du champ éligible.
L'avance immédiate ne modifie ni le taux de 50 %, ni les plafonds : elle change le moment où l'aide est perçue.
Les plafonds à connaître
Le régime prévoit un plafond annuel de dépenses spécifique aux petits travaux de jardinage, inférieur au plafond général de l'article 199 sexdecies. Au-delà, les sommes engagées n'ouvrent plus droit au crédit d'impôt pour cette catégorie.
Les montants des plafonds sont fixés par la réglementation et peuvent évoluer. Plutôt que de citer un chiffre susceptible d'être périmé, nous invitons à vérifier le plafond en vigueur sur les ressources officielles de l'administration fiscale, ou à le faire confirmer par votre conseil.
Les cinq questions à se poser avant de compter sur l'aide
- 01La prestation relève-t-elle bien des petits travaux de jardinage ?
- 02Est-elle réalisée à ma résidence ?
- 03Le prestataire relève-t-il du régime des services à la personne ?
- 04Mon plafond annuel pour cette catégorie est-il déjà atteint ?
- 05Ai-je activé l'avance immédiate, si je souhaite en bénéficier au moment du paiement ?
Ce qu'il faut retenir
Le crédit d'impôt jardinage est un dispositif réel et significatif, mais il est catégoriel. Il couvre l'entretien courant, pas les travaux techniques sur arbres ni le nettoyage de surfaces.
Une entreprise sérieuse ne promet pas « −50 % sur toutes vos factures ». Elle indique, ligne par ligne, ce qui peut relever du dispositif et ce qui n'en relève pas.
Sous réserve d'éligibilité, dans les limites et conditions de l'article 199 sexdecies du Code général des impôts. L'avance immédiate dépend de l'activation du service et de la situation du client.
Questions fréquentes
- L'élagage bénéficie-t-il du crédit d'impôt jardinage ?
- Non, pas automatiquement. L'élagage d'un arbre relève d'une intervention technique distincte des petits travaux de jardinage et ne doit pas être présenté comme éligible par défaut.
- L'avance immédiate change-t-elle le montant de l'aide ?
- Non. Elle modifie uniquement le moment où l'aide est perçue : la part prise en charge est déduite au paiement au lieu d'être remboursée l'année suivante.
- Comment traiter un chantier qui mélange tonte et élagage ?
- Le devis et la facture doivent distinguer les lignes, afin que la part relevant des services à la personne soit identifiable. Si la séparation n'est pas possible, l'éligibilité reste à confirmer.
- Le crédit d'impôt s'applique-t-il à une résidence secondaire ?
- Le dispositif vise les services rendus à la résidence du contribuable, principale ou secondaire, dans les limites et conditions fixées par la réglementation. Une vérification au cas par cas reste nécessaire.
- Y a-t-il un plafond spécifique au jardinage ?
- Oui, le régime prévoit un plafond annuel de dépenses propre aux petits travaux de jardinage, distinct du plafond général. Son montant est fixé par la réglementation et peut évoluer.
- crédit d'impôt
- services à la personne
- avance immédiate
- fiscalité
Un projet à chiffrer ?
Estimez votre chantier en quelques questions et visualisez le reste à charge potentiel après avantage fiscal, sous réserve d’éligibilité.
Simuler mon projet